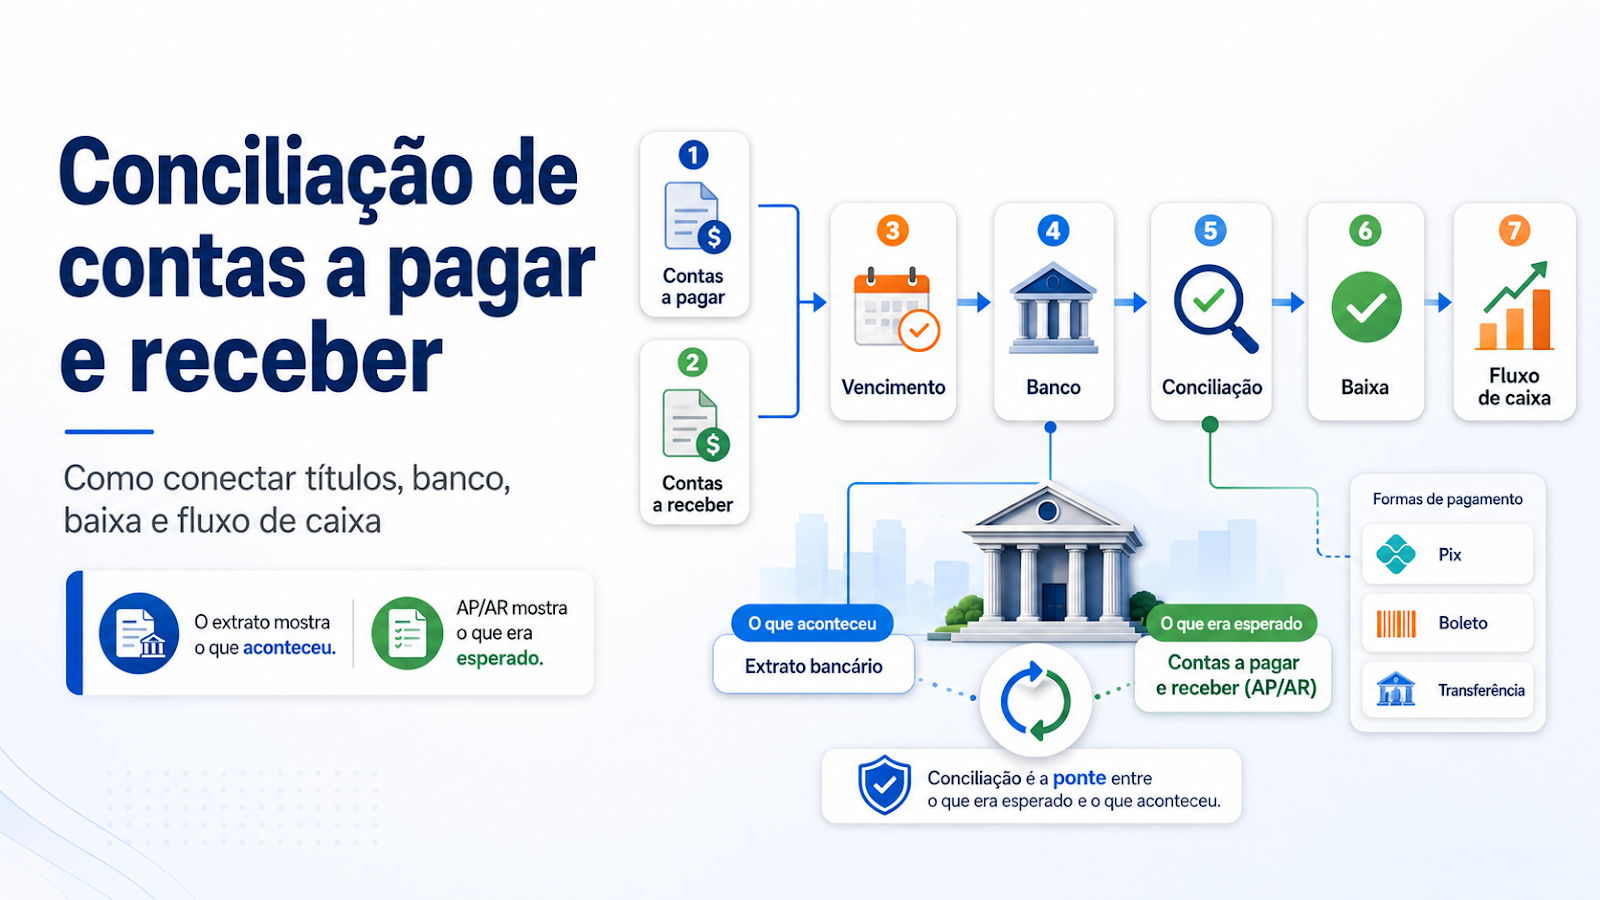
- este pagamento foi registrado?
- este recebimento foi baixado?
- existe tarifa bancária sem lançamento?
- houve duplicidade?
- a data do banco é diferente da data do sistema?
- existe transferência entre contas registrada apenas de um lado?
- há valor no extrato que ninguém conseguiu identificar?
Para que serve a conciliação bancária?
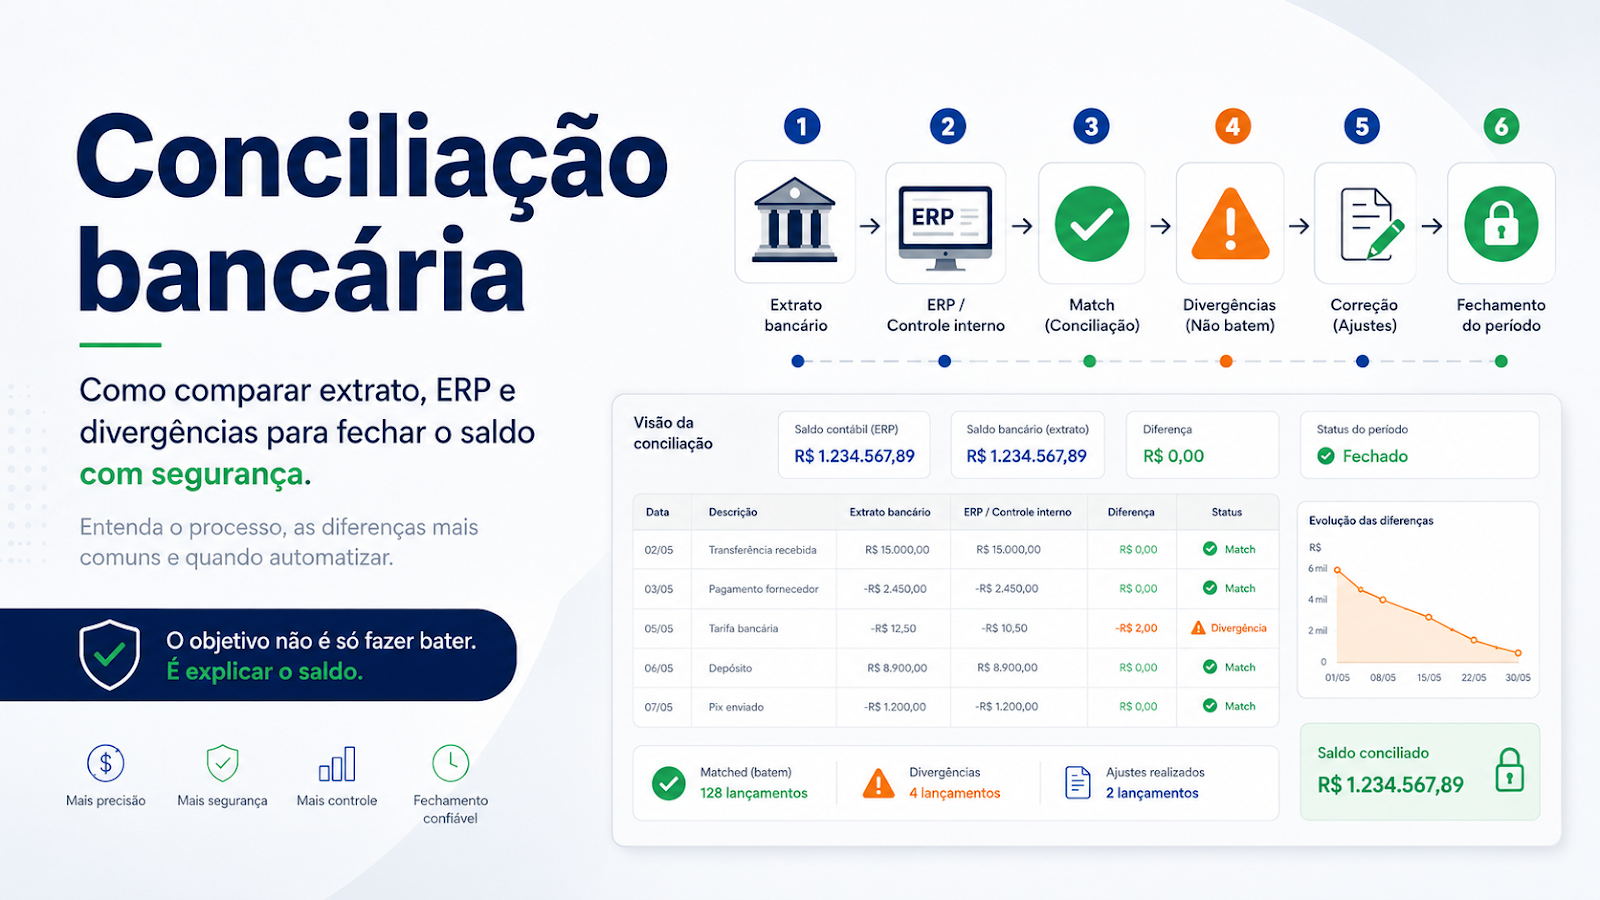
A conferência permite verificar se pagamentos, recebimentos, tarifas e transferências foram registrados. As diferenças precisam ter explicação e evidência para que os relatórios usem uma base confiável.
- fechamento financeiro
- atualização do fluxo de caixa
- baixa de contas a pagar
- baixa de contas a receber
- identificação de pagamentos duplicados
- localização de recebimentos sem identificação
- conferência de tarifas, juros e multas
- controle de transferências entre contas
- preparação de informações para a contabilidade
- investigação de divergências
Qual é a diferença entre saldo bancário e saldo do sistema?
O banco mostra os movimentos reconhecidos na conta; o sistema mostra o que foi registrado internamente. Um boleto pago no dia 30 e atualizado no ERP no dia 31, por exemplo, pode gerar uma diferença de data que precisa ser identificada.
Como fazer conciliação bancária passo a passo
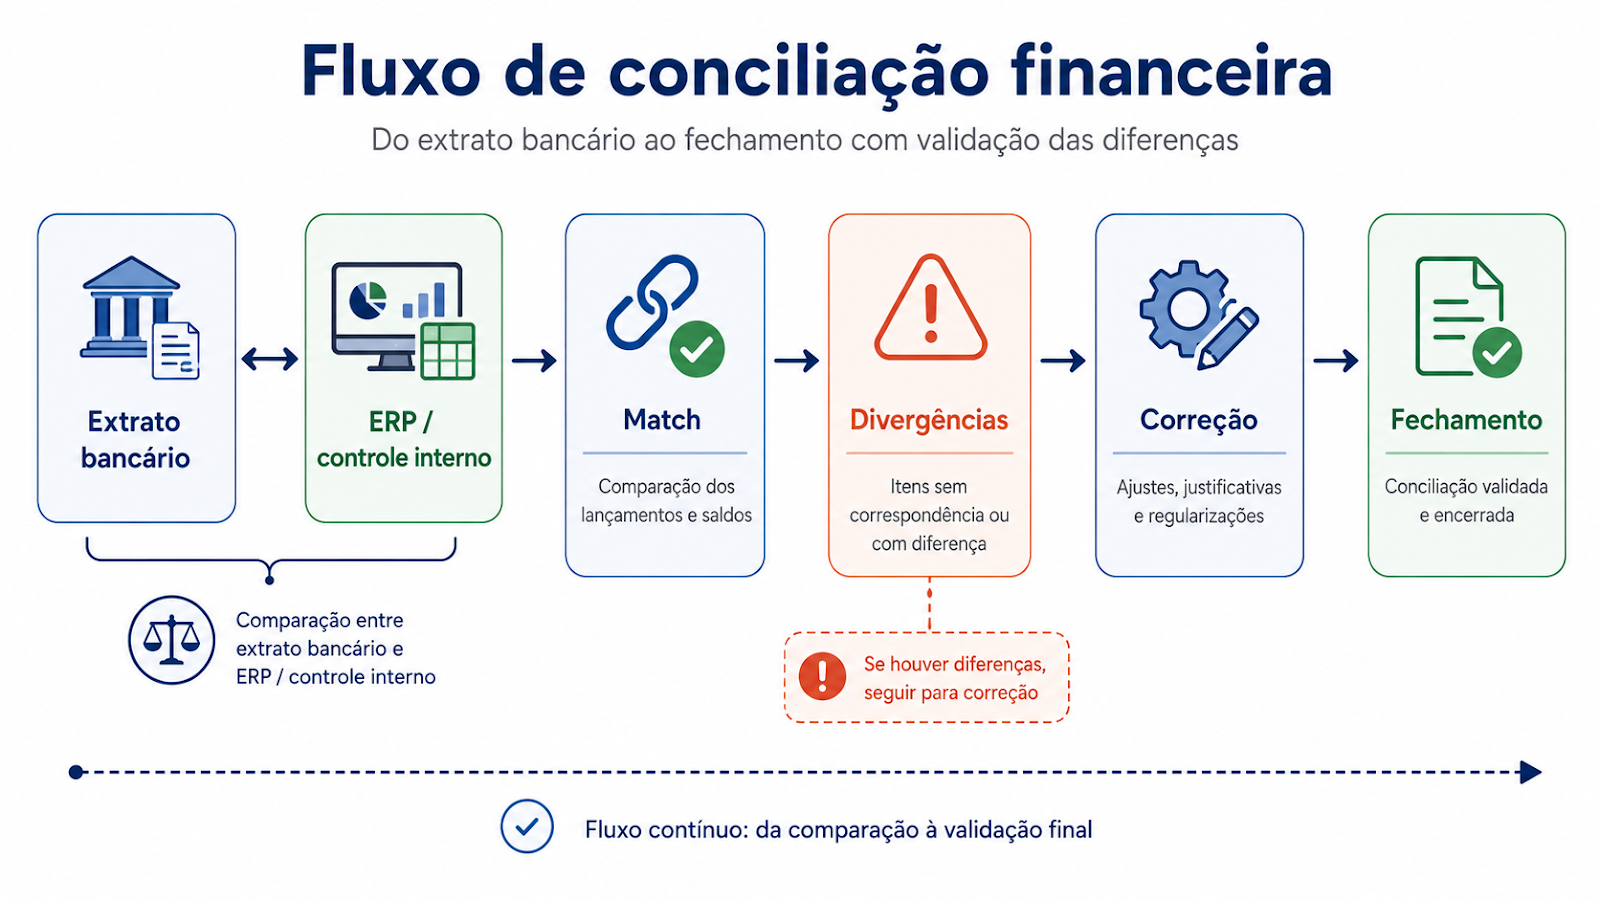
O processo parte de um período definido, reúne as duas fontes e compara os registros. As diferenças seguem para investigação e aprovação dos responsáveis.
1. Defina o período de conciliação
Escolha conta e intervalo de análise. A frequência deve acompanhar o volume e o risco de acumular pendências.
2. Reúna o extrato e os registros internos
Reúna o extrato e o controle usado pela empresa, como ERP ou planilha. Confirme que ambos abrangem a mesma conta e o mesmo período.
- o que o banco registrou
- o que o sistema interno registrou.
3. Padronize os dados
Confira formato das datas, sinal dos valores, descrições e identificadores. Campos incompatíveis podem impedir uma correspondência correta.
- datas
- valores
- sinal de débito/crédito
- descrição
- documento
- conta bancária
- centro de custo, quando aplicável
- identificador de pagamento/recebimento
4. Faça o comparação
A correspondência pode considerar valor, data, documento e contraparte. Duas operações com o mesmo valor podem representar eventos diferentes, por isso critérios adicionais são necessários conforme o volume.
Dois lançamentos com o mesmo valor não são necessariamente o mesmo evento. Quanto maior o volume, mais importante é usar critérios adicionais.
5. Separe as divergências
Reúna os registros sem correspondência e classifique a causa provável. Uma fila de pendências ajuda a definir quem deve investigar cada caso.
- tarifa
- juros
- multa
- recebimento sem baixa
- pagamento sem registro
- duplicidade
- transferência
- valor parcial
- diferença de data
- estorno
- lançamento ainda não identificado
6. Investigue a causa
Procure comprovantes, documentos e registros do sistema que expliquem o movimento. Encontrar a diferença é uma etapa; confirmar sua origem permite decidir a correção.
- boleto
- nota fiscal
- comprovante
- pedido
- recibo
- contrato
- extrato
- relatório de adquirente
- registro do ERP
7. Corrija ou ajuste o registro correto
Ajuste apenas depois de identificar a causa e seguir a aprovação prevista. Alterar um lançamento apenas para igualar o saldo pode esconder o problema.
8. Registre a evidência
Registre causa, evidência, ação, responsável e data. Esse histórico permite revisar a decisão e identificar erros recorrentes.
- divergência
- causa
- ação
- responsável
- data
- evidência
- status
9. Feche o período
Informe o que foi conferido, quais ajustes ocorreram e o que permanece pendente. As exceções abertas precisam de justificativa e acompanhamento.
- o que foi conciliado
- o que ficou pendente
- quais ajustes foram feitos
- quais diferenças permanecem abertas
- quem aprovou
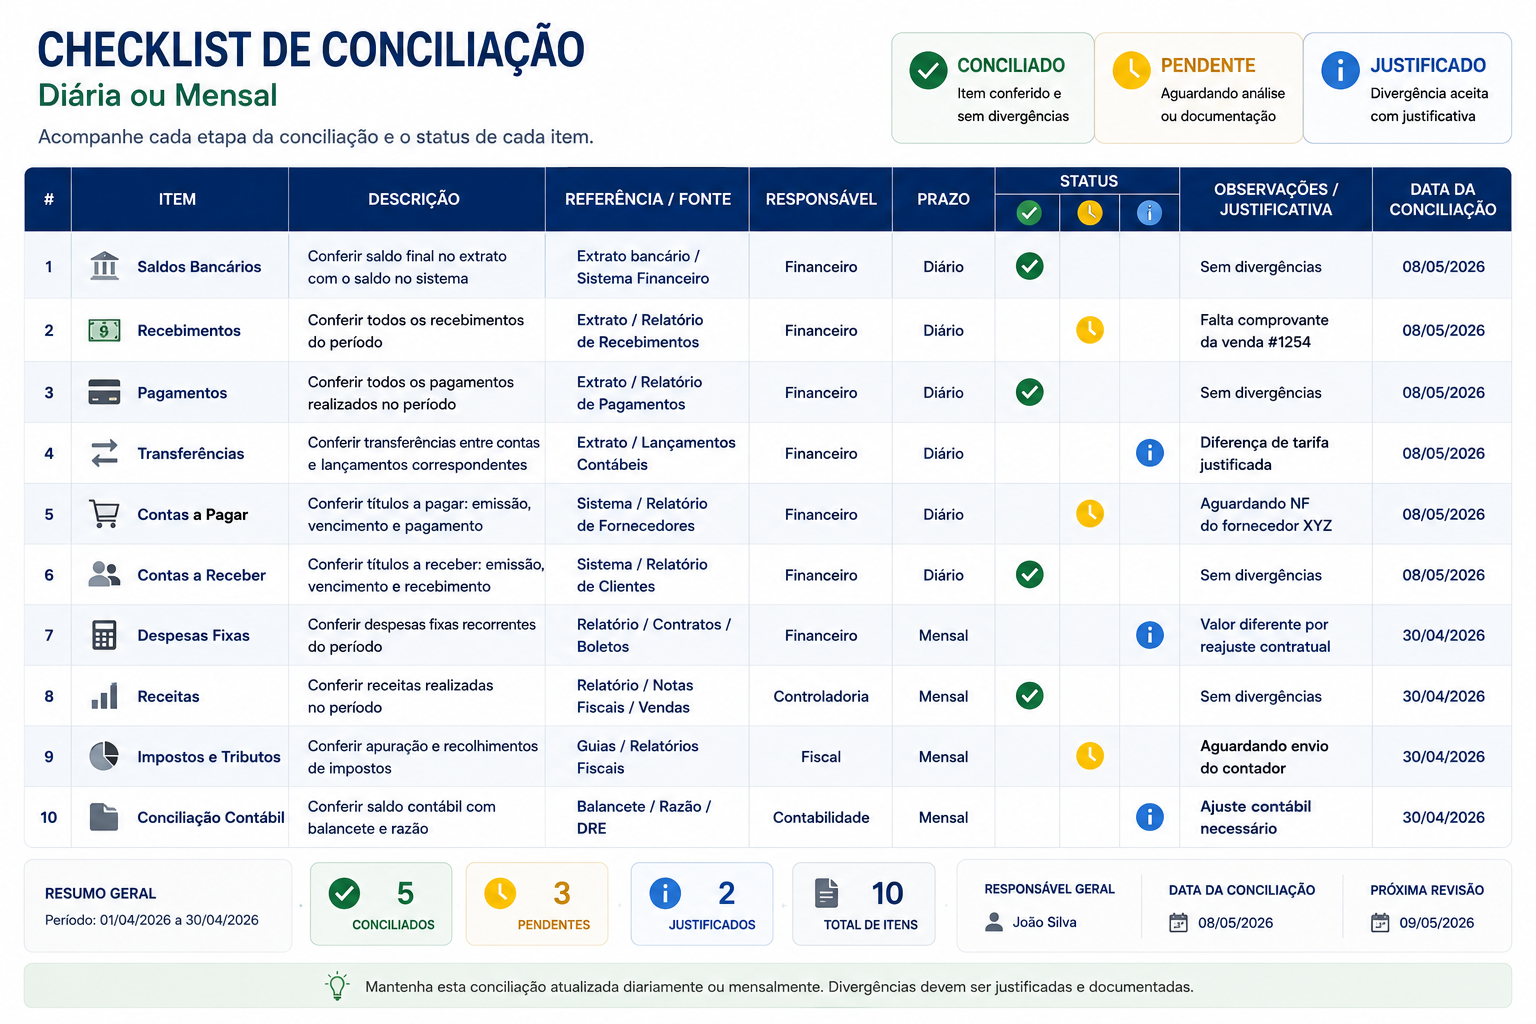
Quais são as divergências mais comuns?
As diferenças mais comuns envolvem registros ausentes, duplicados ou lançados em períodos distintos. Confira os exemplos abaixo.
Tarifas bancárias não registradas
Uma tarifa debitada pelo banco pode não ter sido registrada internamente. Confirme a cobrança e encaminhe o registro conforme as regras da empresa.
Pagamentos duplicados
Compare documento, favorecido, valor e data para investigar se dois débitos correspondem à mesma obrigação.
Recebimentos sem baixa
Um crédito bancário pode ter ocorrido enquanto o título continua aberto no sistema. Identifique o recebimento antes de baixar o registro.
Diferença de data
Emissão, vencimento, pagamento, compensação e registro são datas diferentes. Defina quais delas precisam ser comparadas.
Transferências entre contas
Uma transferência entre contas próprias precisa aparecer como saída em uma conta e entrada na outra. Ela não representa, por si só, uma despesa da empresa.
Estornos
Relacione a reversão à operação original para não tratar o estorno como um evento independente sem contexto.
Valores parciais
Um título pode ser pago em partes, e um movimento bancário pode reunir vários títulos. A regra de conferência precisa contemplar essas situações.
Como a conciliação se conecta ao fluxo de caixa?
A conciliação confere a base usada no fluxo de caixa. Se um recebimento não foi baixado ou uma tarifa não foi registrada, o relatório pode mostrar uma posição diferente da realidade.
Qual é a diferença entre conciliação bancária e conciliação contábil?
A conferência bancária compara extratos e registros correspondentes. A conciliação contábil examina contas e saldos com seus documentos de suporte e deve ser conduzida pelo responsável habilitado.
Conciliação manual ou automática?
Com pouco volume, uma conferência manual organizada pode atender. A automação ganha utilidade quando há repetição e muitos registros, mas as exceções continuam exigindo análise.
| Critério | Manual | Automática |
|---|---|---|
| baixo volume | pode funcionar | também funciona |
| alto volume | cresce em esforço | tende a escalar melhor |
| regras repetitivas | exige ação humana | pode aplicar comparação |
| exceções | análise humana | continuam exigindo tratamento |
| trilha de auditoria | depende do processo | pode ser estruturada |
| integração | limitada | pode conectar banco/ERP |
| custo inicial | menor | pode exigir sistema/projeto |
Quando usar OFX?
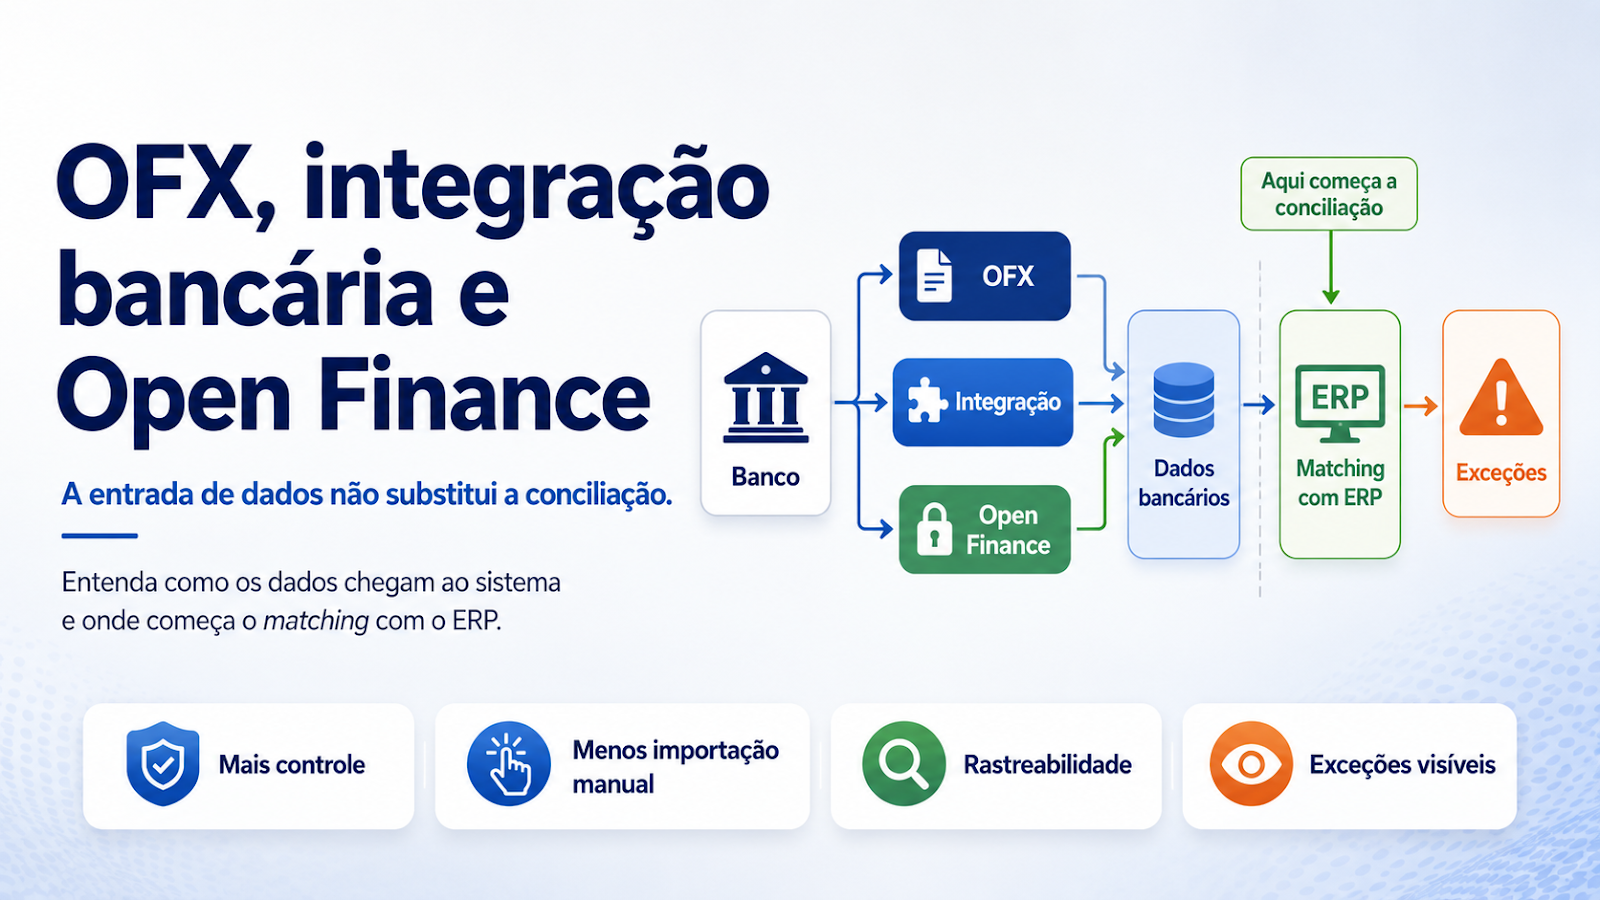
OFX é um formato de troca de dados financeiros usado em exportações de extrato. O arquivo precisa ser importado, validado e comparado com os registros internos. Uma conexão compatível pode reduzir a etapa de baixar arquivos.
Open Finance substitui a conciliação?
Open Finance pode facilitar o acesso autorizado aos dados por soluções participantes. Depois da obtenção, ainda é necessário comparar movimentos, validar correspondências e tratar diferenças.
Quem deve fazer a conciliação bancária?
A empresa deve definir quem executa, quem pode alterar registros e quem aprova ajustes. A separação dessas funções depende do risco e da estrutura da operação.
- financeiro
- tesouraria
- contas a pagar
- contas a receber
- equipe responsável
- controladoria
- conciliar
- criar lançamento
- alterar lançamento
- aprovar ajuste
- fechar o período
Com que frequência fazer conciliação?
A frequência depende do volume e da criticidade. Acumular tudo para o fim do mês pode dificultar a identificação da origem das diferenças.
Como medir a qualidade da conciliação?
Acompanhe pendências, tempo de resolução, reincidências e ajustes manuais. Compare também a quantidade conferida com o total recebido para identificar dados ausentes.
- percentual de transações conciliadas
- quantidade de exceções abertas
- idade média das pendências
- tempo para resolver divergência
- quantidade de ajustes manuais
- reincidência por causa
- número de lançamentos sem identificação
Quando contratar ajuda?
Se as diferenças se repetem ou a equipe depende de arquivos difíceis de manter, descreva as fontes e o ponto onde a comparação falha. A Tervoa pode avaliar a organização dos dados ou um projeto de automação, sem assumir a gestão financeira mensal.
- o saldo não fecha com frequência
- existem muitas contas bancárias
- contas a pagar/receber não estão integradas
- o fechamento depende de planilhas manuais
- ninguém sabe explicar as divergências
- o processo precisa ser documentado
- a empresa quer automatizar comparação
- o ERP e o banco não estão bem conectados
Perguntas frequentes sobre conciliação bancária
As respostas abaixo tratam da organização do processo e não substituem a análise dos responsáveis pela empresa.
É possível fazer conciliação bancária em Excel?
Sim, quando o volume e os controles permitem. Conforme aumentam as contas, as exceções e as integrações, vale avaliar outra estrutura.
Conciliação bancária evita fraude?
A conferência pode revelar movimentos inesperados, mas precisa funcionar junto com permissões, aprovação e outros controles de prevenção.
Conciliação bancária é obrigação contábil?
Requisitos específicos devem ser verificados com o responsável contábil e as regras aplicáveis à empresa. Este artigo descreve o processo de conferência de dados.
Preciso conciliar todas as contas?
Defina e documente as contas relevantes ao controle da empresa. O responsável deve aprovar o alcance da conferência.
Qual é o objetivo final da conciliação?
A entrega da conferência deve explicar o saldo, as diferenças, os ajustes e as pendências. Guarde a evidência necessária para revisar cada decisão.
Precisa executar uma tarefa parecida?
Explique os arquivos, o sistema e o resultado de que sua empresa precisa. A Tervoa avalia projetos de organização de dados, configuração e automação, com escopo e investimento definidos antes de começar.