O que é conciliação bancária?
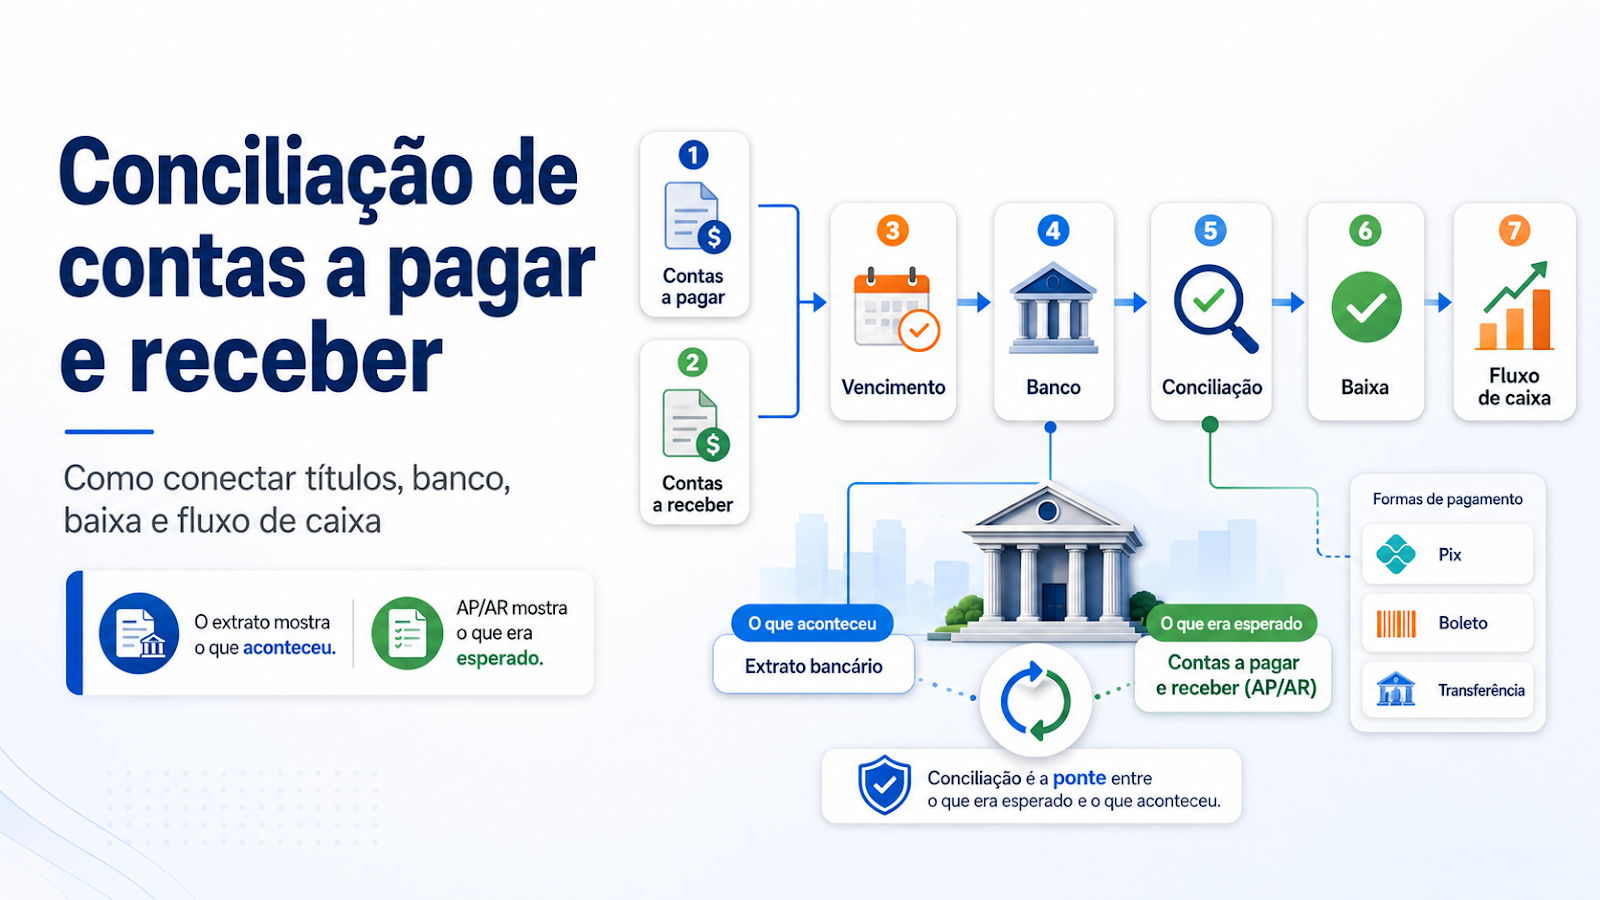
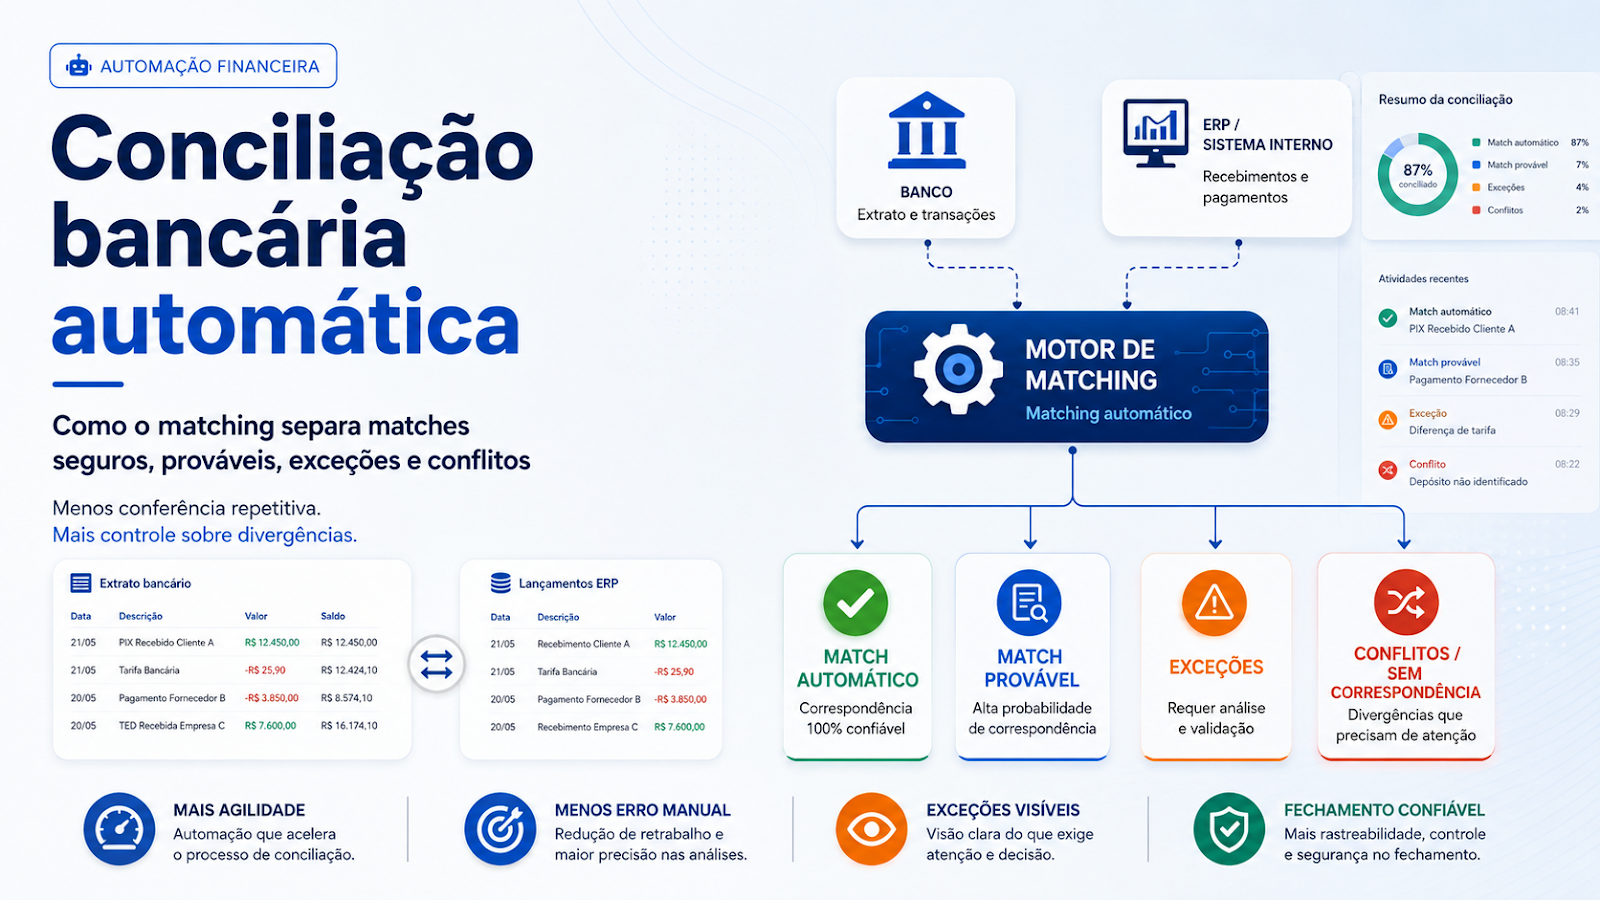
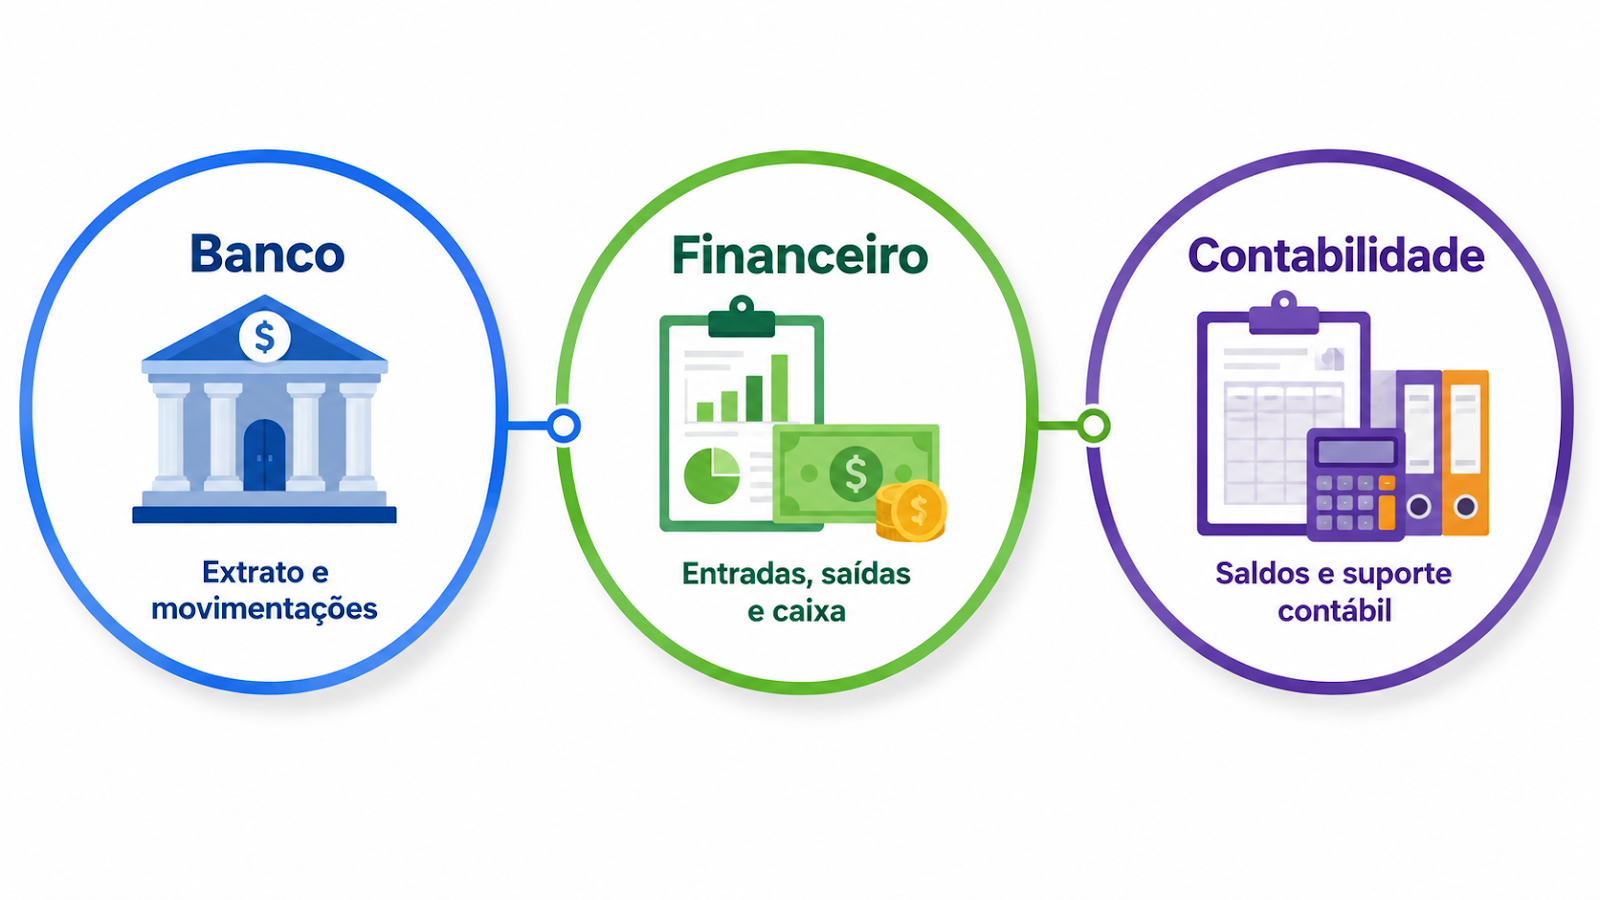
A conciliação bancária compara extratos e registros internos para explicar os movimentos e o saldo de uma conta.
O que é fluxo de caixa?
O fluxo de caixa organiza entradas e saídas, realizadas ou previstas, para acompanhar a disponibilidade de recursos ao longo do tempo.
O que é conciliação contábil?
A conciliação contábil verifica contas e saldos com documentos e registros de suporte. Seu alcance vai além da conta bancária e requer a atuação do responsável contábil.
Comparação rápida
Cada rotina responde a uma pergunta e usa fontes próprias. A tabela ajuda a manter essa distinção na leitura dos relatórios.
| Rotina | Pergunta central | Fonte principal |
|---|---|---|
| conciliação bancária | banco x sistema bate? | extrato + ERP |
| fluxo de caixa | quanto entrou/saiu? | registros financeiros |
| conciliação contábil | saldo contábil está suportado? | razão/documentos/subsistemas |
Como uma divergência bancária afeta o fluxo de caixa?
Um recebimento de R$ 10.000 sem baixa mantém um título indevidamente aberto. Uma tarifa não registrada deixa a posição interna acima da real. Conferir os movimentos melhora os dados usados no fluxo de caixa.
O que é regime de caixa?
O regime de caixa considera o momento do recebimento ou do pagamento. Ele é um critério de reconhecimento, diferente do saldo de uma conta em determinada data.
O que é regime de competência?
O regime de competência considera o fato econômico conforme as regras aplicáveis. Receita ou despesa pode ser reconhecida em período diferente da movimentação do dinheiro. Confirme o tratamento específico com o responsável contábil.
Não use este artigo para definir tratamento contábil específico da sua empresa. Critérios de reconhecimento devem ser validados com o responsável contábil e normas aplicáveis.
Por que isso importa na conciliação?
Um pagamento pode ocorrer hoje e se referir a outro período. Um recebimento antecipado também pode ter tratamento contábil distinto. Defina qual data e qual evento cada relatório representa antes de comparar os números.
- pagamento hoje
- despesa reconhecida em outro período
- recebimento antecipado
- receita reconhecida posteriormente
Como organizar o fechamento
Organize a atualização dos registros, a conferência bancária, o tratamento de exceções e o envio de informações aos responsáveis contábeis. A ordem e as aprovações dependem do processo da empresa.
- atualizar contas a pagar/receber
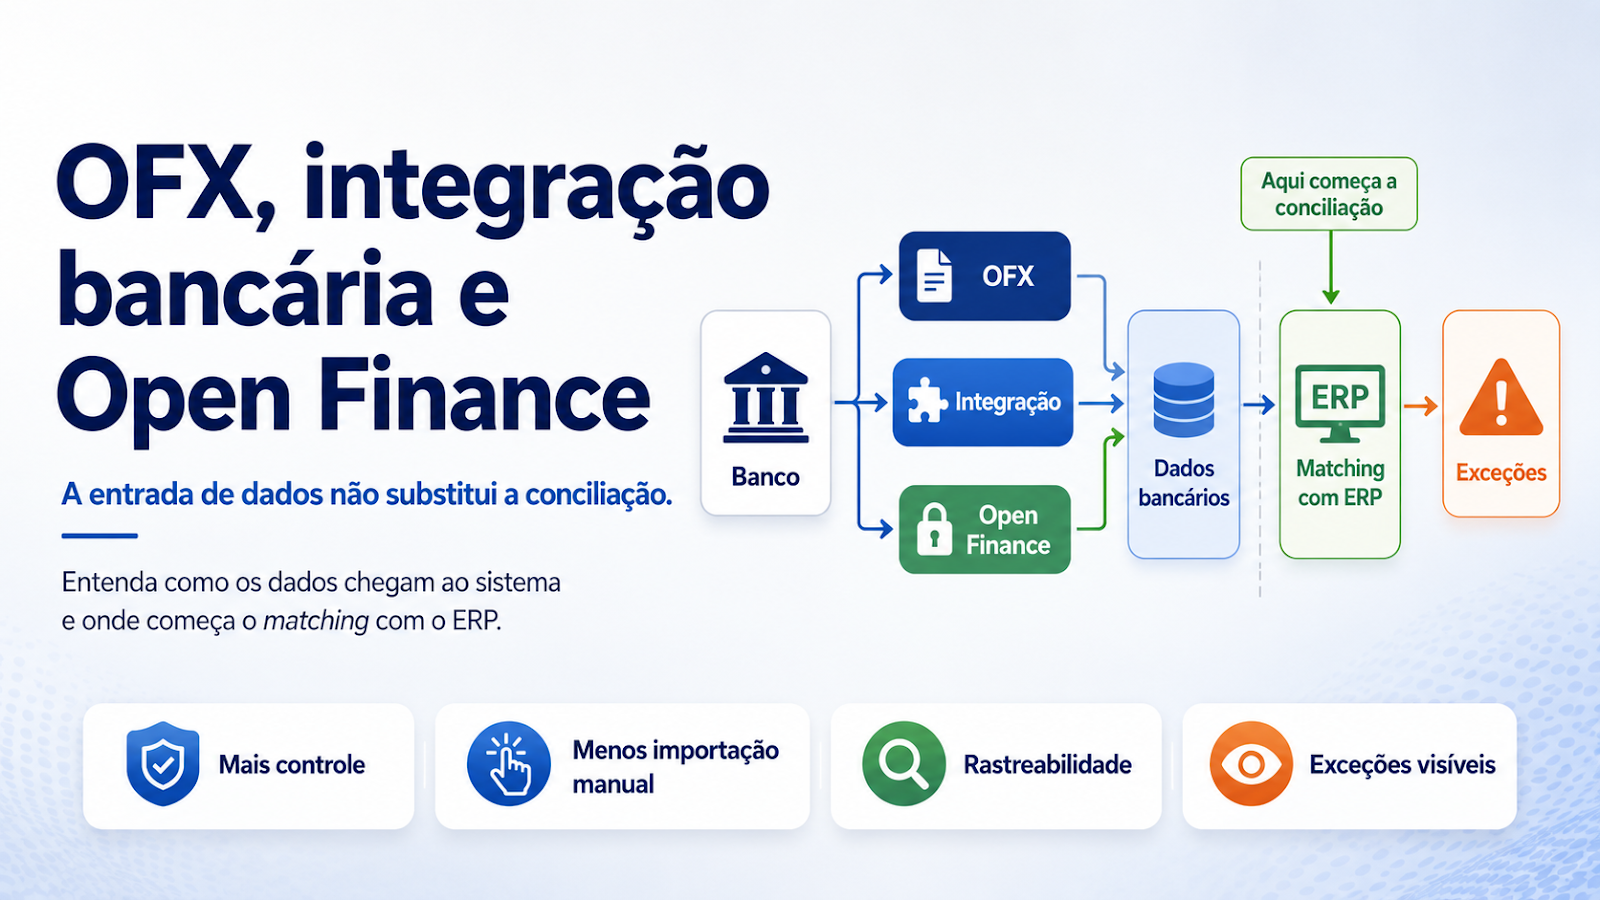
- importar movimentos bancários
- conciliar
- resolver exceções
- atualizar fluxo de caixa
- fechar relatórios financeiros
- enviar informações à contabilidade
- executar conciliações contábeis.
Quais erros conceituais são comuns?
Confundir movimento bancário, resultado e previsão produz comparações sem sentido. Confira os casos abaixo.
Tratar transferência como despesa
A transferência entre contas próprias desloca recursos entre bancos. Isso não a transforma automaticamente em despesa.
Confundir recebimento com receita contábil
Receber dinheiro é um evento financeiro. O reconhecimento de receita depende do contexto e das regras contábeis aplicáveis.
Usar saldo bancário como único indicador de caixa futuro
O saldo de hoje não mostra sozinho as obrigações e os recebimentos futuros. Use também os registros previstos para analisar o caixa adiante.
Achar que conciliar banco fecha toda a contabilidade
A conferência do banco cobre uma parte dos registros. Outras contas, documentos e critérios precisam da análise contábil correspondente.
Como as áreas devem conversar
Alinhe conceitos e responsabilidades entre financeiro, tesouraria, contabilidade e controladoria, quando essas funções existirem. Quem recebe um relatório precisa saber quais eventos e períodos ele representa.
Perguntas frequentes
As diferenças de finalidade ajudam a interpretar os números.
Conciliação bancária é fluxo de caixa?
Não. A conciliação confere movimentos; o fluxo organiza entradas, saídas e projeções.
Posso ter fluxo de caixa sem conciliar?
Um relatório pode existir, mas o realizado perde confiabilidade quando os movimentos não são conferidos. Defina os controles das fontes.
Conciliação bancária substitui a contábil?
Não. As rotinas têm alcances diferentes e podem usar a mesma transação para finalidades distintas.
Regime de caixa é o mesmo que saldo bancário?
Não. Um é critério de reconhecimento; o outro é a posição de recursos em contas específicas.
Entender as diferenças melhora o fechamento
Quando dois relatórios mostram valores diferentes, identifique primeiro a pergunta, a fonte e o período de cada um. Depois investigue a diferença, com os responsáveis por cada informação.
Precisa executar uma tarefa parecida?
Explique os arquivos, o sistema e o resultado de que sua empresa precisa. A Tervoa avalia projetos de organização de dados, configuração e automação, com escopo e investimento definidos antes de começar.